博通一夜狂漲730億 AI芯片熱潮下,美聯儲的緩兵之計與“天源博通”的想象
一夜之間,博通(Broadcom)市值狂漲730億美元,成為美股芯片板塊最耀眼的明星。這并非單純的資金躁動,而是AI芯片熱潮從訓練側向推理與網絡側擴散的鮮明信號。與此美聯儲在通脹與增長之間繼續施展“緩兵之計”,而中文互聯網上“天源博通”的討論熱度攀升,折射出市場對AI算力本土化與產業鏈重構的復雜期待。
一、730億的背后:AI定制芯片的“二次爆發”
博通此輪暴漲的直接催化,來自其AI相關業務的超預期指引。市場原本將AI芯片的敘事重心放在GPU上,但博通用財報和訂單數據證明:當大模型進入大規模推理和集群互聯階段,定制ASIC(專用集成電路)與高速網絡芯片的需求同樣呈指數級增長。
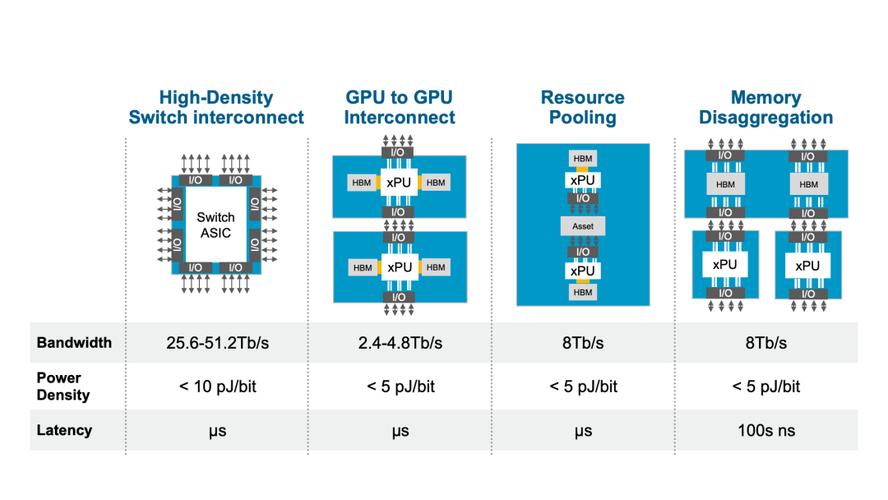
博通的優勢在于“賣鏟子”的多元化——它既為超大規模云廠商定制AI加速芯片,又提供以太網交換芯片、光互聯組件和存儲連接方案。隨著千億參數模型從訓練走向部署,數據中心內部的帶寬瓶頸愈發突出,博通的網絡業務因此獲得重估。730億美元的市值增量,本質上是市場對“AI數據中心全棧連接”價值的重新定價,而非短期的題材炒作。
二、AI芯片熱潮進入“后GPU時代”
如果說2023年的主角是英偉達的GPU,那么2024年以來的趨勢是算力供給的多元化。云廠商不愿被單一供應商鎖定,紛紛加大自研芯片力度,而博通正是這些自研項目背后最大的設計合作伙伴之一。定制芯片的毛利率雖低于通用GPU,但訂單可見性強、客戶粘性高,這讓博通在AI資本開支周期中擁有獨特的防御性。
更重要的是,“AI芯片熱”開始從算力芯片蔓延到電源管理、高速接口、散熱和先進封裝。博通一夜730億的漲幅,向市場傳遞了一個清晰判斷:AI基礎設施的投資正在向“連接”與“定制”環節輪動,任何能緩解數據傳輸瓶頸的環節都將享受估值溢價。
三、美聯儲的緩兵之計:流動性預期的微妙平衡
博通的暴漲并非發生在流動性泛濫的真空里。美聯儲近期的表態被市場解讀為“緩兵之計”——既不愿過早降息導致通脹預期反彈,又需避免高利率長時間壓制經濟與科技資本開支。點陣圖與官員講話反復拉扯,使得成長股在利率敏感區間內波動加劇。
AI芯片龍頭對利率的敏感度正在下降。博通、英偉達等企業的訂單更多由云廠商的資本開支計劃驅動,而非短期貼現率波動。美聯儲的“緩”反而給了市場消化估值的時間,讓真正有業績兌現能力的公司脫穎而出。730億的市值增長,正是在這種“宏觀有壓制、微觀有支撐”的格局下完成的。
四、“天源博通”:一個值得辨析的關鍵詞
在中文輿論場中,“天源博通”被不少人與博通概念股、AI芯片國產化鏈條聯系起來。需要冷靜看待的是,“天源博通”并非博通公司(Broadcom)的官方中文主體,也不構成二者之間的股權或業務隸屬關系。它更可能是市場語境下對“國產替代+博通產業鏈”的一種拼貼式想象——一部分投資者將其視為AI網絡芯片國產化的符號,另一部分則借其討論信創與算力基礎設施的自主可控。
這種想象本身有其合理性:博通的強勢表現確實會帶動A股相關板塊的情緒,包括高速銅連接、光模塊、交換機芯片和PCB等。但投資者須區分“概念映射”與“業績兌現”。真正受益于AI芯片熱潮的國內公司,應是在高速互聯、先進封裝或定制設計服務上有實際訂單和研發進展的企業,而非僅靠名稱沾邊的標的。
五、熱潮中的冷思考
博通一夜730億,是AI芯片熱潮從單一算力敘事走向系統級競爭的注腳。定制芯片與高速網絡正在成為算力時代的“隱性剛需”,而美聯儲的緩兵之計為這種結構性行情提供了時間窗口。至于“天源博通”這一詞匯的走熱,提醒我們:在情緒與概念交織的市場中,回歸產業鏈邏輯、辨析真實受益標的,遠比追逐名稱更重要。AI芯片的長期趨勢毋庸置疑,但狂漲之后的分化,才是對投資者真正的考驗。
如若轉載,請注明出處:http://www.houye.net.cn/product/1.html
更新時間:2026-11-11 13:25:01